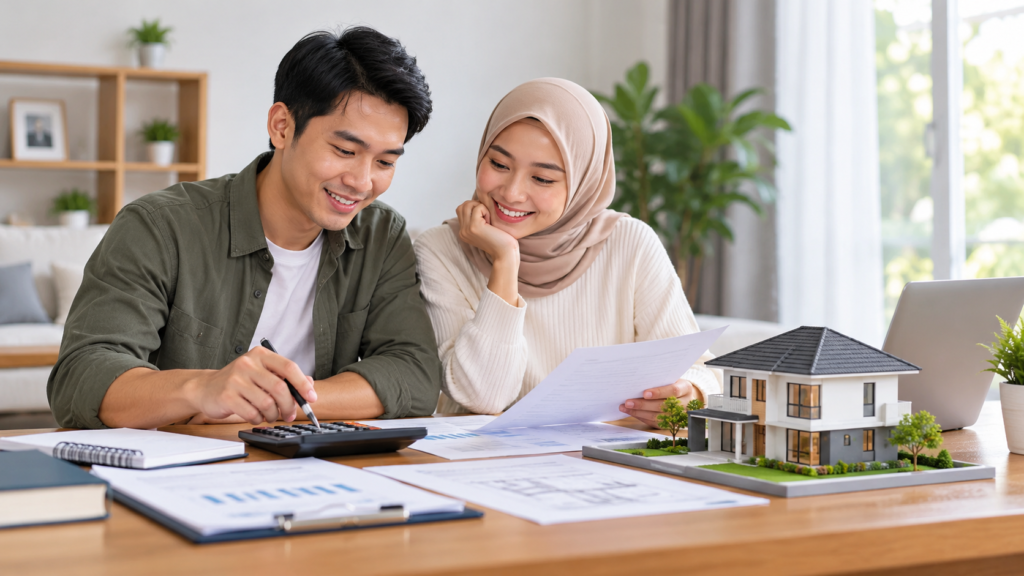
Memahami kemampuan finansial membeli rumah merupakan langkah penting sebelum membeli hunian. Membeli rumah merupakan salah satu keputusan finansial terbesar dalam hidup. Oleh karena itu, prosesnya tidak hanya mempertimbangkan lokasi atau desain rumah, tetapi juga kemampuan finansial agar cicilan tetap nyaman dan tidak mengganggu kebutuhan sehari-hari.
Banyak calon pembeli langsung mencari informasi mengenai cicilan KPR tanpa terlebih dahulu menghitung kemampuan keuangan mereka. Padahal, memahami kondisi finansial sejak awal dapat membantu menentukan harga rumah yang sesuai, besaran uang muka (DP), hingga estimasi cicilan yang aman. Dengan perencanaan yang matang, impian memiliki rumah dapat diwujudkan tanpa memberikan beban keuangan yang berlebihan.
Mengapa Kemampuan Finansial Membeli Rumah Itu Penting?
Sebelum mengajukan pembiayaan rumah, penting untuk mengetahui sejauh mana kemampuan keuangan Anda. Perhitungan ini membantu memastikan bahwa cicilan rumah tetap seimbang dengan penghasilan bulanan sehingga kebutuhan lain, seperti biaya hidup, pendidikan, tabungan, dan dana darurat tetap dapat terpenuhi.
Selain itu, kemampuan finansial membeli rumah yang dipersiapkan dengan baik membantu Anda memilih rumah sesuai anggaran, mengurangi risiko gagal bayar, serta meningkatkan peluang pengajuan pembiayaan disetujui oleh pihak bank atau lembaga pembiayaan.
Cara Menghitung Kemampuan Finansial Sebelum Membeli Rumah
1. Hitung Total Penghasilan Bulanan
Mulailah dengan menghitung seluruh sumber penghasilan yang diperoleh setiap bulan, baik dari gaji utama maupun penghasilan tambahan yang bersifat tetap. Total penghasilan ini menjadi dasar dalam menentukan kemampuan membayar cicilan rumah.
2. Catat Seluruh Pengeluaran Rutin
Selanjutnya, buat daftar seluruh pengeluaran bulanan, seperti kebutuhan rumah tangga, transportasi, pendidikan, tagihan listrik, air, internet, hingga cicilan lain yang masih berjalan. Langkah ini membantu mengetahui sisa dana yang dapat dialokasikan untuk kepemilikan rumah.
3. Tentukan Batas Cicilan yang Ideal
Sebagai panduan umum, banyak lembaga keuangan menyarankan agar total cicilan tidak melebihi sekitar 30–35% dari penghasilan bulanan. Persentase ini bertujuan menjaga keseimbangan kondisi keuangan sehingga kebutuhan hidup tetap terpenuhi.
Sebagai contoh, apabila penghasilan bersih Anda sebesar Rp10.000.000 per bulan, maka cicilan rumah yang ideal berada di kisaran Rp3.000.000–Rp3.500.000 per bulan.
📝 Catatan
Persentase tersebut merupakan panduan umum. Besaran ideal dapat berbeda sesuai kondisi keuangan masing-masing keluarga.
4. Siapkan Dana Uang Muka (DP)
Selain cicilan bulanan, calon pembeli juga perlu mempersiapkan dana untuk uang muka. Besaran DP dapat berbeda tergantung kebijakan developer maupun lembaga pembiayaan. Menyiapkan DP lebih besar dapat membantu mengurangi jumlah pinjaman sehingga cicilan bulanan menjadi lebih ringan.
5. Jangan Lupakan Dana Darurat
Memiliki rumah bukan berarti seluruh tabungan harus digunakan untuk proses pembelian. Sisakan dana darurat agar kondisi keuangan tetap aman apabila terjadi kebutuhan mendesak, seperti perbaikan rumah, biaya kesehatan, atau kondisi tak terduga lainnya.
6. Gunakan Simulasi Cicilan Sebagai Gambaran
Setelah mengetahui kemampuan finansial, Anda dapat menggunakan simulasi cicilan KPR untuk memperkirakan besaran angsuran berdasarkan harga rumah, uang muka, tenor, dan suku bunga atau skema pembiayaan yang dipilih.
Simulasi ini membantu Anda membandingkan beberapa pilihan rumah sehingga dapat menentukan hunian yang paling sesuai. Dengan memahami kemampuan finansial membeli rumah, Anda dapat memilih cicilan yang lebih aman sesuai kondisi keuangan.
Kesalahan yang Sering Dilakukan Calon Pembeli Rumah
Beberapa kesalahan yang masih sering terjadi antara lain:
- Hanya berfokus pada besarnya cicilan tanpa menghitung pengeluaran rutin.
- Menghabiskan seluruh tabungan untuk membayar DP.
- Tidak memiliki dana darurat setelah membeli rumah.
- Memilih rumah di luar kemampuan finansial.
- Tidak melakukan simulasi cicilan sebelum mengajukan pembiayaan.
Menghindari kesalahan tersebut akan membantu Anda memiliki rumah dengan kondisi keuangan yang tetap sehat.
Tips Meningkatkan Kemampuan Finansial Membeli Rumah
Mempersiapkan kemampuan finansial sebelum membeli rumah memerlukan perencanaan yang matang dan kedisiplinan dalam mengelola keuangan. Berikut beberapa langkah yang dapat Anda lakukan agar lebih siap memiliki rumah impian.
1. Lunasi atau Kurangi Utang Konsumtif
Sebelum mengajukan pembiayaan rumah, usahakan untuk melunasi atau mengurangi utang konsumtif, seperti kartu kredit atau pinjaman dengan bunga tinggi. Dengan begitu, kondisi keuangan akan lebih sehat dan peluang pengajuan pembiayaan juga dapat meningkat.
2. Sisihkan Tabungan Secara Rutin
Mulailah menyisihkan sebagian penghasilan setiap bulan untuk mempersiapkan uang muka (DP) maupun biaya lain yang berkaitan dengan pembelian rumah. Menabung secara konsisten akan membantu Anda mencapai target lebih cepat.
3. Kurangi Pengeluaran yang Kurang Prioritas
Evaluasi kembali pengeluaran bulanan dan kurangi pengeluaran yang tidak terlalu penting. Dana yang berhasil dihemat dapat dialokasikan untuk tabungan rumah atau dana darurat.
4. Cari Sumber Penghasilan Tambahan
Apabila memungkinkan, Anda dapat menambah pemasukan melalui pekerjaan sampingan, usaha kecil, atau memanfaatkan keterampilan yang dimiliki. Penghasilan tambahan dapat membantu mempercepat persiapan membeli rumah.
5. Lakukan Evaluasi Kondisi Keuangan Secara Berkala.
Periksa kembali kondisi keuangan Anda secara berkala, termasuk pemasukan, pengeluaran, tabungan, dan target pembelian rumah. Evaluasi ini membantu memastikan rencana keuangan tetap berjalan sesuai tujuan.
Dengan persiapan finansial yang baik, proses membeli rumah dapat dilakukan dengan lebih tenang dan sesuai kemampuan sehingga tidak membebani kondisi keuangan keluarga.
Penutup
Kemampuan finansial membeli rumah merupakan keputusan finansial jangka panjang yang membutuhkan perencanaan yang matang. Dengan menghitung kemampuan finansial sejak awal, Anda dapat menentukan anggaran yang sesuai, mempersiapkan uang muka, serta memilih skema pembiayaan yang lebih aman bagi kondisi keuangan keluarga.
Apabila Anda sedang merencanakan membeli rumah, luangkan waktu untuk mengevaluasi kondisi finansial sebelum menentukan pilihan hunian. Dengan persiapan yang baik, proses memiliki rumah impian dapat berjalan lebih nyaman, terencana, dan sesuai dengan kebutuhan.
Shafwah Property siap menjadi mitra dalam membantu Anda menemukan hunian yang sesuai dengan kebutuhan dan kemampuan finansial. Temukan berbagai pilihan perumahan yang nyaman dan berkualitas untuk masa depan keluarga Anda.